Rahateebraha: rahatarkuse õpe

Rahateebraha projekti eesmärk on õpetada rahaga ümber käima. Raha haldamine on lihtne oskus, kuid paljudele jääb see arusaamatuks. Artiklis käsitleme rahatarkuse põhimõtteid ja praktilisi näpunäiteid igapäevaelus.

Miks on rahatarkus oluline?

Rahatarkus aitab sul vältida rahaprobleeme. Kui sa mõistad, kuidas raha töötleb, siis suudad teha paremaid otsuseid. Hea rahatarkus aitab säästa raha ja investeerida õigesse kohta.

Kuidas alustada rahatarkuse õppimist?

  1. Määra oma eesmärgid
    Otsusta, miks sa soovid õppida raha haldamist. Kas soovid säästa reisile, osta kodu või maksta võlad? Selged eesmärgid aitavad sul jääda motiveerituks.

  2. Koosta eelarve
    Eelarve koostamine on lihtne. Kirjuta üles kõik oma sissetulekud ja kulud. Jälgi, kuhu raha liigub. Seejärel otsi võimalusi kulude vähendamiseks.

  3. Harjuta säästmist
    Alusta väikestest summadest. Iga kuu pane kõrvale kindel summa. Säästud aitavad pakkuda rahulolu ja kindlustunnet.

  4. Investeeri raha
    Investeerimine aitab raha kasvatada. Uuri erinevaid investeerimisvõimalusi. Näiteks aktsiad, fondid või kinnisvara.

Olulised mõisted rahatarkuses

  1. Intressid
    Intress näitab, kui palju raha teenib või maksab. Õpi erinevaid intressimäärasid ja kuidas need mõjutavad laene ja sääste.

  2. Laenud
    Laenude valimine on tõsine otsus. Uuri laenu tingimusi enne allkirjastamist. Kiirlaenud võivad olla kasulikud, kuid arvestage alati tagasimaksmise võimalustega.

  3. Eelarve
    Eelarve on toru raha juhtimisel. Koosta oma igakuine eelarve regulaarselt ja jälgi, et see oleks tasakaalus.

Näpunäited rahatarkuse parandamiseks

  1. Hariduse omamine
    Osale rahaga seotud koolitustel ja loengutel. Nett on täis väärtuslikku teavet.

  2. Räägi teisega
    Jagage oma muresid ja teadmisi sõpradega. Üksteiselt saadud nõuanded võivad olla väärtuslikud.

  3. Jälgi oma edenemist
    Vaata regulaarselt oma rahanduse seisu. Analüüsi, kas oled oma eesmärkidesse jõudmas.

Rahatarkuse plussid ja miinused

Plussid:

  • Vähenenud rahaprobleemid
  • Suurenenud säästud ja investeeringud
  • Parema finantsilise tuleviku kindlustamine

Miinused:

  • Aeglane protsess, nõuab kannatlikkust
  • Võib vajada algkapitali investeerimiseks

Lõppsõna

Rahatarkus on oskus, mida saad õppida iga päev. Alusta lihtsatest sammudest ja liigu järk-järgult edasi. Rikkus ei tule üleöö, kuid suhete ja teadmiste kaudu saad luua stabiilse tuleviku.

Külastage rahateebraha.ee ja avastage, Kuidas õppida rahaga ümber käima.

Lisainformatsiooni laenude kohta leiad ka siit ja siit.
Oma finantsilise hariduse tõstmine on väärtuslik investeering. Hakka täna õppima ja koge rahanduse hubase maailma.
Digimaksed ja uued tehnoloogiad

Digimaksed on muutnud meie igapäevaelu. Me ostame tooteid ja teenuseid kiiremini ja mugavamalt. Uued tehnoloogiad võimaldavad meil teha makseid nutitelefonide ja teiste seadmete abil. See artikkel tutvustab digimakseid ja tehnoloogiate mõju neile.

Digimaksete liik

Digimakseid on erinevaid. Peamised liigid on krediitkaardimaksed, pangalingid ja digitaalset raha kasutavad lahendused, nagu PayPal ja Apple Pay. Iga makselahendus pakub oma eeliseid ja puudusi.

Krediitkaardid on populaarsed. Need võimaldavad kiiret ja mugavat maksmist. Pangalingid on samuti laialt levinud. Need võimaldavad inimestel otse oma pangakontolt raha kanda. Digitaalne raha pakub uusi võimalusi, kuid see võib olla keerulisem mõista.

Tehnoloogiate mõju

Uued tehnoloogiad on muutnud digimakseid turvalisemaks ja kiiremaks. Näiteks võimaldavad biomeetrilised andmed, nagu sõrmejäljed ja näotuvastus, maksete autentimist. Need lahendused hoiavad meie raha turvalisena ja vähendavad pettuste riski.

Tehisintellekt (AI) aitab analüüsida maksete trende. See võimaldab pankadel ja teenusepakkujatel pakkuda isikupäraseid teenuseid. Tehnoloogia areneb kiiresti. Uued lahendused ilmuvad pidevalt.

Plussid ja miinused

Digimaksete eelised on selged. Need on mugavad ja kiired. Inimesed saavad maksta igal ajal ja igas kohas. Samuti pakuvad paljud teenusepakkujad erinevaid soodustusi ja boonuseid.

Kuid digimaksetel on ka miinuseid. Üks peamine probleem on turvalisus. Petturid saavad kasutada varastatud andmeid maksete tegemiseks. Samuti võivad tehnilised tõrked põhjustada maksete ebaõnnestumist. Inimesed peaksid olema ettevaatlikud.

Tulevikuperspektiiv

Digimaksete tulevik tundub lubav. Uued tehnoloogiad, nagu plokiahel, võivad muuta maksete tegemise veelgi turvalisemaks. Plokiahel võimaldab jälgida tehinguteavet ja hoida seda kaitstuna.

Samuti areneb makseprotsess. Inimesed hakkavad rohkem kasutama nutikaid seadmeid, nagu nutikellad. Need seadmed võimaldavad kiireid ja mugavaid makseid. Tulevikus võib makseprotsess muutuda veelgi sujuvamaks ja mugavamaks.

Kokkuvõte

Digimaksed on osa meie igapäevaelust. Uued tehnoloogiad muudavad maksmise kiireks ja turvaliseks. Igal maksetüübil on omad plussid ja miinused. Inimesed peaksid olema ettevaatlikud ja teadlikud turvariskidest. Tulevik toob kindlasti uusi ja huvitavaid lahendusi digimaksete valdkonnas.

Kuna digitehnoloogia areneb kiiresti, on oluline jääda kursis uusimate suundumustega. Uurige rohkem siit ja olge oma rahanduses teadlikud.

Digimaksed

Viidatud allikad:
1. EV100 – Vahendatud laenud
2. Postimees – Kiirlaen info
3. Delfi – Euribor ja selle mõju

Lääne-Saaremaa ja rannik: mereilma tähtsus ja seiklused tuulte käes

Lääne-Saaremaa ja rannik: mereilma tähtsus ja seiklused tuulte käes

Lääne-Saaremaa on piirkond, kus maa ja meri põimuvad ainulaadsel viisil, luues suurepärase keskkonna looduse nautlejatele ja seiklejatele. Sealsed rannad, metsad ja külad peidavad endas ajalugu ning kultuuri, mis lausa kutsub avastama. Kuid siinne elu sõltub suuresti mereilmast, mis võib olla ettearvamatu ja muutlik.

Kui räägime mereilmast, siis Lääne-Saaremaa puhul mõjutavad kohalikke olusid enim tuul ja sademed. Tuule kiirus ja suund võivad määrata, kas päev sobib kalapüügiks või paadisõiduks. Lisaks on oluline jälgida, kuidas lainehoogusid ja sademeid prognoositakse, sest need mõjutavad nii merel tegutsejaid kui ka maismaal toimetavaid inimesi.

Mereilma prognoos on kohalike elanike jaoks hädavajalik. Nimelt saab siit teada, kas on oodata mõnda äikest või tormi, mis võib tuua kaasa elektrikatkestusi või muid probleeme. Selleks on kasulik jälgida ilm Kuressaares, kus saab pidevalt uuenevat teavet kohalike ilmaolude kohta.

Tormid ja äike ei ole haruldased ning nende etteennustamine aitab kohalikel ja külastajatel paremini valmistuda. Paljud toetuvad reaalajas äikesekaartidele Eestis, et planeerida tegevusi rannikul ja merel. Selline planeeritavus on hädavajalik nii kohalikele kaluritele kui ka turistidele, kes soovivad nautida Lääne-Saaremaa mitmekülgseid rannaalasid.

Kui tuulest rääkida, siis Pärnu lahe kogemus näitab, kuidas tuulekiirus võib mõjutada merelisi tegevusi. Pärnu lahe näitel on selge, et iga pisemgi muutus tuules võib täiesti muuta purjetamise kvaliteeti. Seega on tuuleprognoosi tundmine hädavajalik ka siin, Lääne-Saaremaa rannikul.

Lääne-Saaremaa ei ole ainult efektse looduse poolest tuntud. Siinne ajalugu on rikas ja kultuur mitmekesine, pakkudes avastamisrõõmu igal sammul. Vanad paekivist kirikud, ajaloolised talud ja traditsiooniline käsitöö on vaid mõned näited, mis teevad saarest unikaalse koha külastamiseks ja kohalike kommete tundmaõppimiseks.

Kutse on avatud – tulge ja kogege Lääne-Saaremaa unikaalset võlu, kus ajalugu ja kultuur kohtuvad avara mereilmaga. Avastage piirkond, kus tuul viib mõtted rändama ja lained räägivad lugusid.

Maksureform ja ettevõtete maksustamine

Maksureformi eesmärgid

Maksureformi eesmärk on lihtsustada ja parandada maksusüsteemi. Reform võib hõlmata maksukoormuse jaotust, maksustamise lihtsustamist ning võrdsuse tagamist. Oluline on vähendada bürokraatiat ja parandada ettevõtete konkurentsivõimet. Maksureformi kaudu püütakse luua olukord, kus maksud ei takistaks ettevõtete arengut.

Ettevõtete maksustamine Eestis

Eestis on ettevõtete maksustamine eriline. Tulu maksustatakse vaid siis, kui ettevõte jaotab kasumi dividendidena. See tähendab, et kuni kasumit reinvesteeritakse, ei ole ettevõttel maksukohustust. See mudel soosib ettevõtete kasvu ja investeeringute tegemist.

Maksureformi mõju ettevõtetele

Maksureform võib tuua ettevõtetele mitmeid muudatusi. Näiteks võivad muutuda maksuk määrad või maksuvabastused. Uued reeglid võivad mõjutada ettevõtete rahavooge, investeerimisotsuseid ja üldist majanduslikku olukorda. Oluline on, et ettevõtted oleksid reformidest hästi informeeritud.

Plussid

  1. Lihtsam maksustamine: Maksureform vähendab bürokraatiat ja lihtsustab maksude deklareerimist.
  2. Rohkem investeerimisvõimalusi: Ettevõtted saavad reinvesteerida rohkem raha ja arendada oma tegevust.
  3. Konkurentsivõime tõus: Reform toob kaasa soodsamad tingimused, mis aitavad ettevõtetel turul konkurentsis püsida.

Miinused

  1. Riskid maksukoormuse tõusmiseks: Uued maksureeglid võivad tuua kaasa kõrgemaid makse, mis mõjutavad ettevõtete kasumimarginaale.
  2. Ebastabiilsus: Kiired muutused maksukeskkonnas võivad tekitada ebakindlust ettevõtjates.
  3. Informatsiooni puudumine: Ettevõtted võivad jääda uute reeglitega kursis olemata, mis toob kaasa trahve ja probleeme.

Kuidas maksud muutuvad ettevõtete jaoks

Maksureform mõjutab ettevõtete igapäevaseid tegevusi. Oluline on, et ettevõtted jälgiksid reforme ja kohandaksid oma plaane. Reeglite muutmine võib mõjutada kasumlikkust ja rahavooge. Seetõttu on soovitatav pidada nõu maksuekspertidega.

Uued maksud võivad tähendada ka uute teenuste ja toodete loomist. Ettevõtted saavad kasutada muutusi enda kasuks. Teadlikkus ja paindlikkus on ettevõtetes võtmetähtsusega.

Kokkuvõte

Maksureform ja ettevõtete maksustamine mõjutavad otseselt Eesti majandust. Reformid toovad kaasa uusi võimalusi, kuid ka riske. Ettevõtjad peavad olema tähelepanelikud ja kohanema muutustega. Nii saavad nad oma ettevõtte edukust ja konkurentsivõimet hoida.

Lisainfot maksudest ja reformidest leiad lehelt Kuidas maksud muutuvad ettevõtete jaoks.

Ettevõted ja maksureform

Kas oled huvitatud kiirlaenudest? Loe rohkem siit: Delfi, Postimees ning Äripäev.

Kuidas Tuulekiirus Pärnu Lahel Purjetamist Mõjutab

Kuidas Tuulekiirus Pärnu Lahel Purjetamist Mõjutab

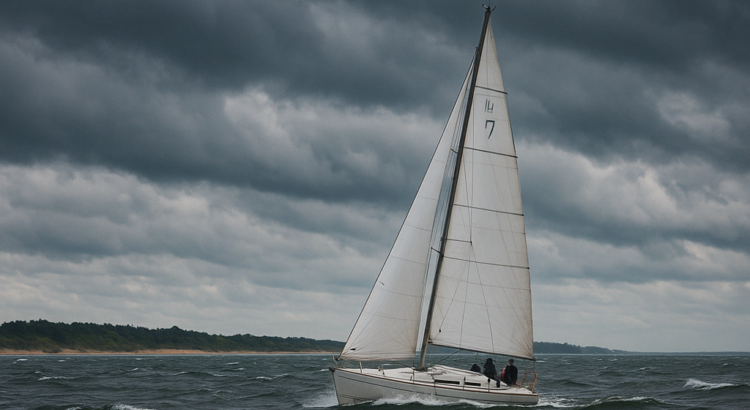
Pärnu laht, Lääne-Saaremaa looduslik imetegu, pakub purjetajatele nii väljakutseid kui ka unustamatuid kogemusi. Tuulekiirus mängib siinsetes vetes otsustavat rolli, määrates ära nii purje seadistuse kui ka üldise purjetamisstrateegia.

Purjetamine on ala, kus teatud tingimused võivad muuta kogu kogemuse kas meeliköitvaks seikluseks või ohtlikuks katsumuseks. Seetõttu on ilmastiku jälgimine ülimalt oluline. Oluline on hoida silm peal tuulekaart Eestis, mis annab ülevaate hetkeolukorrast ja tulevasest prognoosist.

Kui planeerid purjetamist Pärnu lahel, on tark analüüsida kohalikke, reaalajas ilmateateid. Ilm Pärnus võib pakkuda täpseid nõuandeid ja hoiatusi, et tagada ohutus ning optimeerida meresõitu. Erinevad tuulesuundade muutused ja kiirus võivad mõjutada manööverdusvõimet ja kiirust, millega purjekas liikuda saab.

Lääne-Saaremaa loodus on mitmekesine ja ohtrate legende täis. Kohalikud traditsioonid ja kultuur teevad piirkonna avastamise väärt. Lisaks purjetamisele tasub tutvuda ka maa poolt pakutavate elamustega, milleks on näiteks ajaloolised paigad ja unikaalsed kultuurisündmused.

Kokkuvõttes, kas sõita või jätta? Lääne-Saaremaa ja Pärnu laht jäävad su parimate mälestuste hulka siis, kui oskad arvestada loodusjõududega ja tunda selle piirkonna eripärast ilu. Võta hetk loodusest kaasa ja naudi merd täies hiilguses, austades samal ajal kohalikke traditsioone ja kombeid.

Hoiused ja intressi muutused

Sissejuhatus

Hoiused on oluline osa paljude inimeste rahast. Need pakuvad kindlust, et raha on turvaliselt hoitud ja samas teenib ka intresse. Intressimäärad võivad muutuda ja mõjutada hoiuste kasumlikkust. Antud artikkel käsitleb hoiusseadmise eeliseid, intressimäärade muutusi ja nende mõju finantsolukorrale.

Hoiuste eelised

Hoiused pakuvad mitmeid eeliseid. Need on turvalised ja stabiilsed. Raha, mis on hoiustatud pangas, on kindlustatud kuni teatud summani, mis pakub rahalist kaitset. Samuti on hoiustel madalad riskid võrreldes investeeringutega aktsiaturul. Hoiuses võib hoida raha, mida ei soovita investeerida.

Intress, mida pank pakub, sõltub pangast ja hoiuse tüübist. Pikaajalised hoiused võivad pakkuda kõrgemat intressi võrreldes lühiajaliste hoiustega. See muudab pikaajalised hoiuslepingud olulisteks investeeringuteks.

Intressimäärade muutused

Intressimäärad võivad muutuda erinevate tegurite tõttu. Esiteks mõjutab intressimäärasid keskpanga poliitika. Keskpangad reguleerivad intressimäärasid, et juhtida majandust. Kui majandus kasvab, võivad intressimäärad tõusta. Kui majandus aeglustub, võivad need langeda.

Teiseks mõjutab intressimäärasid ka inflatsioon. Kõrge inflatsioon võib panna pangad tõstma intressimäärasid, et kaitsta oma kasumit. Madal inflatsioon võib võimaldada pankadel hoida intressimäärad madalal.

Kuidas intressimäärad hoiuste hooldust mõjutavad

Intressimäärade muutumine mõjutab hoiuste kasumlikkust. Kui intressimäär tõuseb, võivad inimesed teenida rohkem raha oma hoiuselt. Suuremad intressimäärad julgustavad inimesi raha rohkem hoiustama, kuna nad saavad suuremat tulu.

Kuid kui intressimäär langeb, võib see vähendada inimeste motivatsiooni raha hoiustada. Inimesed võivad otsida kõrge intressiga investeeringuid, et saavutada paremat tulu. Seetõttu on oluline jälgida intressimäärade trende.

Näited intressimõjude kohta

Viimastel aastatel on intressimäärad muutunud mitmeid kordi. Näiteks 2020. aastal langetati intressimäärasid, et toetada majandust COVID-19 kriisi ajal. See tähendas madalamaid intresse hoiuste pealt. Palju inimesi kolis oma säästud madalama intressiga toodetesse.

  1. aastal tõusid intressimäärad, et võidelda inflatsiooniga. Paljud pangad pakkusid kõrgemaid intresse, et meelitada kliente tagasi hoiustama. Inimestel oli taas huvi investeerida oma raha hoiustesse.

Kuidas intressimäär aja jooksul muutub

Intressimäärade muutused ei ole alati ettearvatavad. Need sõltuvad paljuski majanduse seisundist ja poliitilisest olukorrast. Seetõttu on oluline jälgida pankade pakkumisi ja keskpanga otsuseid. Samuti on kasulik kasutada internetitööriistu, et võrrelda erinevate pankade hoiustooted.

Täpse ülevaate saamiseks intressimäärade muutustest ja nende mõjust hoiustele, tasub uurida teemasid, mis on seotud intresside dünaamikaga. Külasta Kuidas intressimäär aja jooksul muutub.

Kokkuvõte

Hoiused on rahasüsteemi oluline osa. Intressimäärade muutumisel on suur mõju hoiustajatele. Kõrgemad intressid toovad rohkem raha, madalamad võivad vähendada motivatsiooni. Seetõttu on tähtis jälgida intressimäärade muutusi ja osata oma raha targalt hallata. Hoiused pakuvad turvalisust, kuid intressimäärad määravad, kui kasulikud nad on.

Hoiuste plussid ja miinused

Viidatud allikad:
Delfi: EURIBOR – mis see on ja kuidas see mõjutab teie finantse
Postimees: EURIBOR – kuidas see mõjutab teie laenuintressi
Äripäev: 2023. aasta parimad laenupakkumised

Investeerimine võlakirjadesse

Võlakirjad on populaarsed finantsinstrumendid, mis pakuvad investoritele võimaluse teenida intressitulu. Artiklis selgitame, mis on võlakirjad ja kuidas nendesse investeerida.

Mis on võlakiri?

Võlakiri on finantsleping, mille kaudu emitter ehk laenuandja laenab raha investorilt. Emiteerijaks võib olla riik, kohaliku omavalitsuse organ või ettevõte. Võlakirjad sisaldavad intressimäära ja tagasimakse kuupäeva. Investor saab kindla ajavahemiku jooksul regulaarset intressitulu.

Kuidas toimib võlakirjade investeerimine?

Võlakirjadesse investeerimise protsess on lihtne. Iga investor valib soovitud võlakirjad ja ostab need. Intress tuleb investorile tavaliselt välja maksta kaks korda aastas. Lõpus makstakse tagasi algne investeeritud summa.

Näiteks:

  • Investor ostab riigi võlakirju 1000 euro eest.
  • Võlakiri maksab 2% aastas.
  • Investor teenib 20 eurot intressitulu aastas, makstuna kaks korda (10 eurot igal pooleaastal).
  • 10 aasta pärast saab investor tagasi oma 1000 eurot.

Plussid ja miinused

Plussid:

  1. Stabiilne tulusus: Võlakirjad pakuvad regulaarset intressitulu.
  2. Barjäär riskide vastu: Võlakirjad on vähem riskantsed võrreldes aktsiatega.
  3. Mitmekesistamine: Võlakirjad aitavad portfelli mitmekesistada, vähendades riske.

Miinused:

  1. Madalam tootlus: Võlakirjade tootlus on üldiselt madalam võrreldes aktsiate tootlusega.
  2. Intressimäärade tõus: Intressimäärade tõustes võivad võlakirjade hinnad langeda.
  3. Inflatsioonirisk: Inflatsioon võib vähendada võlakirjade reaalset väärtust.

Kuidas valida võlakirju?

Võlakirjade valimisel on oluline arvestada nende krediidi reitingut. Krediidi reitingud näitavad, kui usaldusväärne emitter on. Kõrgema reitinguga võlakirjad pakuvad madalamat riski, samas kui madalama reitinguga võlakirjad võivad pakkuda kõrgemat tootlust, kuid ka kõrgemat riski. Samuti tuleks hinnata võlakirjade intressimäärasid ja nende tähtaegu.

Investeerimise võimalused Eestis

Eestis pakuvad mitmed platvormid võimalust investeerida võlakirjadesse. Investorid saavad valida erinevaid võlakirju vastavalt oma eelistustele ja riskitaluvusele. Tasub uurida selliseid allikaid nagu Investor.ee, et saada rohkem teavet investeerimise kohta.

Kokkuvõte

Võlakirjadesse investeerimine on tõhus viis investeeringute haldamiseks. Selge arusaam võlakirjade toimimisest, plussidest ja miinustest aitab investoritel teha teadlikke otsuseid. Regulaarne intressitulu ja riski vähendamine teevad võlakirjad atraktiivseks alternatiiviks. Huvilised saavad teada, kuidas võlakirjadesse investeerida ja valida oma portfelli sobivad instrumendid.

Võlakirjad

Lihtsalt rahast: investeerimisnõuanded

Investeerimine võib tunduda keeruline, kuid lihtsad sammud aitavad sul sellega alustada. Selles artiklis jagame praktilisi nõuandeid, et saaksid liikuda kindla ja teadlikult.

Miks investeerida?

Investeerimine aitab sul raha kasvada. Inflatsioon võib raha väärtust vähendada. Investeerides saad võimaluse teenida tulu, mis ületab inflatsiooni. See aitab sul saavutada oma rahalisi eesmärke.

Sea eesmärgid

Eesmärkide seadmine on esimene samm. Küsi endalt, mida soovid saavutada. Kas soovid osta kodu, säästa pensioniks või lihtsalt kasvatada oma sääste? Selge eesmärk aitab sul valida õige investeerimisstrateegia.

Tunne oma riskiisu

Igaühe riskiisu on erinev. Mõtle, kui palju oled valmis kaotama. Mida suurem on risk, seda suurem on võimalus ka kasumit teenida. Kui eelistan madalamat riski, vali stabiilsemad investeerimisvõimalused.

Tee uurimistööd

Investeerimise eelduseks on teadlikkus. Uuri erinevaid investeerimisvõimalusi, nagu aktsiad, fondid ja kinnisvara. Iga investeerimisviisi puhul on oma plussid ja miinused. Uurides saad teha teadlikke otsuseid.

Alusta väikselt

Lisa oma investeeringud järk-järgult. Alusta väikeste summadega, kuni tunned end kindlalt. Isegi väikesed investeeringud võivad aja jooksul kasvada. Konsolideeritud säästud on suur võit.

Diversifitseeri portfell

Ära pane kõike ühte hoonesse. Hajuta oma investeeringud erinevatesse valdkondadesse. See aitab vähendada riski. Üksikud aktsiad võivad langeda, kuid mitmekesine portfell tavaliselt jääb stabiilsemaks.

Jälgi oma investeeringuid

Pöördu oma portfelli regulaarselt vaatama. Uuri turuolukordi ja muutuvaid investeerimisvõimalusi. Ole valmis oma strateegiat kohandama. Iga muutus turul võib tuua uusi võimalusi.

Kasuta spetsialiste

Kui tunned, et vajad abi, kaalu konsulteerida investeerimisspetsialistiga. Nad saavad jagada oma teadmisi ja anda nõu. Hea nõustamine võib aidata vältida vigu.

Investeeri haridusse

Investeerimine haridusse on sama oluline. Osale kursustel ja seminaridel, mis käsitlevad investeerimist. Mida rohkem tead, seda paremini oskad oma raha hallata.

Ära lase emotsioonidel juhtida

Investeerimine on emotsionaalne. Ära lase hirmul või ahnusel oma otsuseid mõjutada. Hoia kinni oma strateegiast ja pea meeles oma eesmärke. Jätkuv rahu on edu saavutamise võti.

Kuidas teha investeerimise plaane

Alusta investeerimisplaani loomisega, kus on kirjas, kuidas ja kuhu investeerida. Planeeri oma kulud ja tulud. Oluline on kindlaks teha, kui palju saad investeerida igakuiselt. Rohkem infot investeerimisplaanide koostamisest leiad siit.

Kokkuvõte

Investeerimine ei pea olema keeruline. Alusta eesmärkidest, tunne oma riskiisu ja tee uurimistööd. Alusta väikselt ja hajuta oma investeeringud. Jälgi oma investeeringuid ja kasuta spetsialiste, kui vaja. Investeeri haridusse ja hoia emotsioonid kontrolli all.

Nii saad teha edukaid investeeringud, mis aitavad saavutada sinu finantseesmärke. Rahaga mängimine võib olla lõbus ja kasulik, kui teed seda targalt. Alusta juba täna!

Lisalugemine

Euribor.eu ja intressimäärad

Euroopa intressimäärade bensiin, tuntud kui Euribor, on oluline infrastruktuuri komponent laenuturul. Kõik olulised pangad kasutavad euribori määra, et arvutada erinevate laenutoodete intressimäärad. Kuidas on need kaks omavahel seotud? Võtame lähema pilgu Kuidas arvutatakse euribori määra.

Mis on Euribor?

Euribor on lühike Euro Interbank Offered Rate jaoks. See on intressimäär, mida pangad Euroopa Majanduspiirkonna piires võivad teistelt pankadelt laenata. See määr on oluline, kuna see kujundab laenuturul pakutavaid intressimäärasid.

Euribor ja intressimäärad

Kuidas mõjutab Euribor teie laenuintresse?

Kui Euribori määr tõuseb, tõusevad tõenäoliselt ka laenuintressimäärad. Samamoodi, kui Euribori määr langeb, langevad tavaliselt intressimäärad. See tähendab, et Euribor mõjutab otseselt laenu kulukust.

Näiteks, kui Euribor tõuseb 1% võrra, võib see tähendada, et teie hüpoteeklaenu intressimäär tõuseb samuti 1% võrra, mis võib aastas rohkem kui tuhandeid eurosid suureneda. Seetõttu on oluline jälgida Euribori määra ja selle muudatusi.

Euribor.eu: teabeallikas Euribori kohta

Euribor.eu on veebisait, mis pakub ajakohast teavet Euribori kohta. Lehel on palju analüüse ja ajakohastatud graafikuid, mis aitavad teil mõista Euribori dünaamikat. Samuti leiate sellelt lehelt teavet selle kohta, kuidas Euriborit arvutatakse ja kuidas see mõjutab teie laenutoodete intresse.

Euribor ja kiirlaenud

Vaatamata sellele, et kiirlaenud on tavaliselt väikesummalised ja lühiajalised, mõjutab Euribor ka neid. Kiirlaenu intressimäär on tavaliselt suurem kui pikaajaliste laenutoodete puhul, kuid need on siiski Euribori määraga seotud. Kui Euribor tõuseb, võib see suurendada ka kiirlaenude intressimäärasid.

Artiklid kiirlaenud ja Euribor ja kiire laen pakuvad rohkem teavet selle kohta, kuidas Euribor mõjutab kiirlaenude intressimäärasid. Kui otsite laenu, on kasulik olla teadlik Euribori mõjust intressimääradele, isegi kui tegemist on kiirlaenuga.

Kokkuvõte

Euribor on oluline näitaja, mis mõjutab laenuintressimäärasid. Olgu see kiirlaen või hüpoteeklaen, on oluline jälgida Euribori määra ja selle muutusi. Euribor.eu on usaldusväärne ressurss, mis pakub ajakohastatud Euribori infot ja analüüsi, aidates laenuvõtjatel paremini mõista intressimäära dünaamikat.

Euribor.eu ja intressimäärad

Euribor on lühend, mis tähendab “Euro Interbank Offered Rate”. See on intressimäär, mida Euroopa pangad kasutavad üksteisele laenude andmiseks. Euribor on oluline, kuna see kujutab endast peamist viidemäära paljudele laenutoodetele, sealhulgas hüpoteeklaenudele. Euribori mõõtmisel ja arvutamisel mängib olulist rolli veebileht https://euribor.eu.

Euribor.eu ja selle tähtsus

Euribor.eu on keskne veebileht, mis pakub üksikasjalikku teavet Euribori määrade ja nende arvutamise kohta. Kuidas arvutatakse euribori määra on küsimus, mida Euribor.eu aitab mõista. See sait on oluline ressurss nii pangandussektori töötajatele kui ka laenuvõtjatele, kes soovivad paremini mõista, kuidas nende laenuintressid kujunevad.

Euribori määrad ja laenuintressid

Euribori määr mõjutab otseselt laenuintressi määrasid. Kui Euribori määr tõuseb, tõusevad tavaliselt ka laenuintressid ja vastupidi. Euribori määr on seotud Euroopa majanduse üldise olukorraga. Kui majandus on tugev, võib Euribori määr tõusta, mis omakorda tõstab laenuintressi määrasid.

Euribori määrade teadmise kasulikkus

Teave Euribori määrade kohta on laenuvõtjatele väga kasulik. Teades, kuidas Euribori määrad arvutatakse ja millised tegurid nende määrade muutumist mõjutavad, on laenuvõtja paremini ette valmistatud intressikõikumisteks ja suudab teha informeeritud otsuseid laenu võtmisel.

Näiteks võib laenusaaja, kes teab, et Euribori määrad on tõusuteel, otsustada fikseeritud intressimääraga laenu kasuks, et vältida intressimäärade edasist tõusu. Vastupidi, kui Euribori määrad on langustrendis, võib laenusaaja eelistada muutuva intressimääraga laenu, et kasu saada võimalikest langustest laenuintressides.

Euribor.eu ja teised asjakohased veebilehed, nagu Delfi ja Postimees, pakuvad väärtuslikku teavet Euribori määra ja selle mõju kohta laenuintressidele.

Euribor

Järeldus

Euribor.eu ja intressimäärad on lahutamatult seotud teemad. Igaüks, kes plaanib laenu võtta või juba omab laenu, peaks tundma ja mõistma Euribori määrade olemust, kui soovib oma finantsotsuseid arukalt juhtida. Mõistmine, kuidas Euribori määrasid arvutatakse ja millised tegurid nende määrade muutust mõjutavad, võib aidata laenuvõtjal teha teadlikumaid otsuseid, tasakaalustada riske ja valida sobivaima laenu.